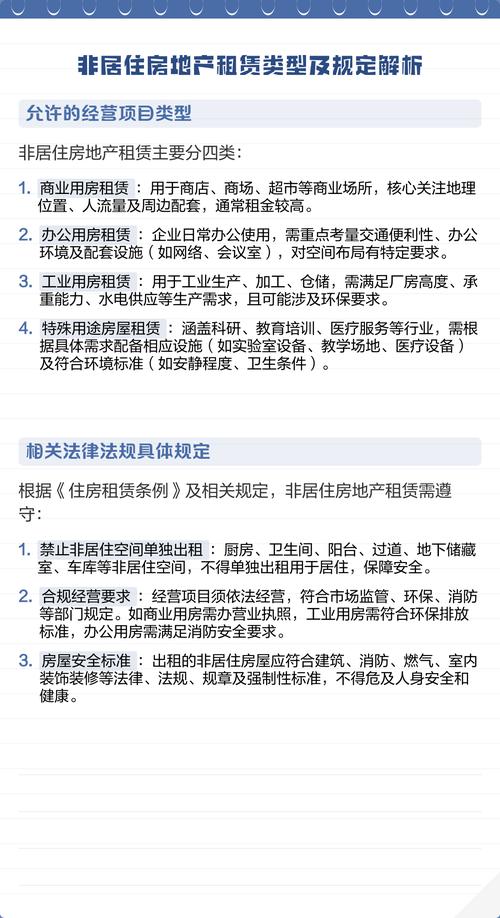
2025年,中国房地产市场正经历深刻的结构性调整,从增量开发为主转向存量运营与增量并重。在这一转型期,非居住房地产租赁(涵盖商业、办公、产业园区、仓储物流、长租公寓等)成为行业发展的新引擎,呈现出若干显著趋势。
一、政策驱动:保障性租赁住房与市场化租赁双轨并行
2025年,保障性租赁住房建设加速推进,重点解决新市民、青年人的住房问题。政策鼓励将闲置商办、厂房等非居住存量房屋改建为保障性租赁住房,并给予税收优惠、民用水电气价格等支持。市场化长租公寓在经历洗牌后趋于理性,头部企业聚焦精细化运营,通过提升服务品质和社区体验吸引租户。非居住房地产租赁因此获得双重政策红利,供给结构逐步优化。
二、产业升级催生新型租赁需求
随着数字经济、智能制造、生物医药等新兴产业崛起,产业园区、研发办公、高标仓等非居住物业租赁需求旺盛。2025年,灵活办公、共享办公模式进一步普及,企业更倾向于租赁带装修、带服务的灵活空间以降低初期投入。冷链物流、数据中心等新型基础设施租赁成为投资热点,专业化运营能力成为核心竞争力。
三、存量改造与城市更新激活租赁供给
核心城市土地资源稀缺,存量改造成为非居住租赁房源的重要来源。2025年,老旧商业体、闲置厂房、低效办公楼通过功能置换和升级改造,转型为长租公寓、文创园区、社区商业等租赁业态。城市更新政策与REITs(不动产投资信托基金)试点扩围相结合,为改造项目提供退出渠道,吸引社会资本参与,形成“投融管退”闭环。
四、数字化与绿色低碳赋能运营
2025年,非居住房地产租赁的运营管理加速数字化。物联网、AI等技术应用于能耗管理、安防巡检、租户服务,提升运营效率。绿色建筑标准(如LEED、绿建三星)成为租赁物业的加分项,租户对健康、低碳空间的需求上升,推动业主加大节能改造投入。ESG理念深入行业,绿色租赁合同逐渐普及。
五、租赁金融创新拓宽资金渠道
2025年,住房租赁REITs、商业地产抵押贷款支持证券(CMBS)等金融工具进一步成熟,为非居住租赁项目提供长期低成本资金。保障性租赁住房REITs发行常态化,市场化长租公寓REITs试点有序推进,资产退出路径更加清晰。保险资金、养老金等长期资本加大配置力度,推动行业从“重开发”向“重运营”转变。
六、挑战与对策:警惕供需错配与运营风险
尽管前景广阔,非居住房地产租赁仍面临挑战。部分区域商办、产业园区供应过剩,租金承压;租赁企业需精准定位目标客群,避免同质化竞争。2025年,行业将更注重需求导向的定制化产品设计,通过长短租结合、业态混合等方式提升抗风险能力。租户权益保护制度进一步完善,推动租赁关系稳定化。
2025年,非居住房地产租赁在政策、产业、资本与技术的多重驱动下,正从边缘走向主流。房企、运营商、金融机构需把握结构性机遇,以运营能力为核心,以数字化和绿色化为抓手,在存量时代开辟新的增长曲线。对于投资者而言,聚焦核心城市、优质地段、专业运营的非居住租赁资产,将是穿越周期的重要选择。